Công nghệ số giúp dịch vụ sms banking trở nên rất quen thuộc. Người dùng có thể nhận thông báo qua sms banking ngay trên điện thoại. Nhiều ngân hàng đang tìm cách tối ưu chi phí gửi tin nhắn. Nội dung sau sẽ phân tích toàn diện dịch vụ và giải pháp năm 2026.
Sms banking là dịch vụ ngân hàng qua tin nhắn viễn thông trên điện thoại di động. Kênh này cho phép người dùng nhận tin nhắn biến động số dư ngay khi có giao dịch. Hệ thống cũng cung cấp mã xác thực giao dịch cùng các cảnh báo bảo mật quan trọng.
Dịch vụ sms banking đáp ứng nhiều mục đích gửi tin khác nhau. Từng nhóm tin mang đặc tính riêng về tính bảo mật và tốc độ.
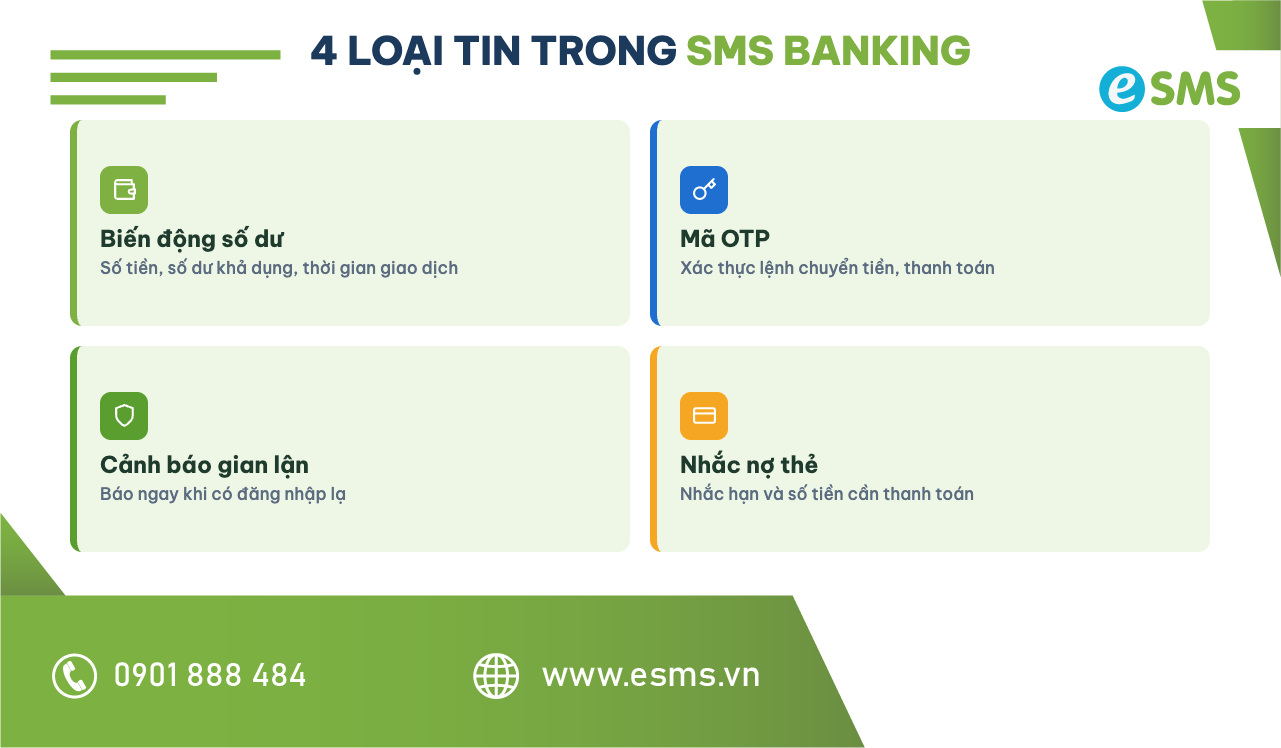
Tin nhắn biến động số dư là dịch vụ thông dụng nhất. Hệ thống tự động gửi tin khi có biến động tiền tệ. Bản tin thể hiện số tiền, số dư khả dụng và thời gian giao dịch.
Mã xác thực giữ vai trò then chốt trong bảo mật tài chính. Ngân hàng gửi mã xác thực qua tin nhắn ngân hàng khi khách chuyển tiền. Khách hàng nhập mã đúng hạn để hoàn tất lệnh an toàn.
Hệ thống gửi cảnh báo ngay khi phát hiện đăng nhập lạ. Đối với thẻ tín dụng, tin nhắn hỗ trợ nhắc hạn thanh toán. Người dùng nắm rõ số tiền cần nộp để tránh nợ xấu.
| Loại tin nhắn | Mục đích | Yêu cầu tốc độ | Kênh phù hợp | Lưu ý |
|---|---|---|---|---|
| Biến động số dư | Cập nhật dòng tiền | Trong vài giây | SMS, Ứng dụng ngân hàng | Theo dõi sát số dư |
| Mã xác thực OTP | Bảo mật thanh toán | Tức thì | SMS, ZBS, Smart OTP | Không đưa mã cho người khác |
| Cảnh báo gian lận | Bảo vệ tài khoản | Gửi ngay khi có dấu hiệu lạ | SMS, Ứng dụng ngân hàng | Không bấm vào liên kết lạ |
| Nhắc nợ định kỳ | Nhắc hạn thanh toán | Theo lịch định sẵn | SMS, ZNS | Gửi đúng khung giờ quy định |
>>> Xem thêm: OTP Là Gì? Toàn Bộ Cách Hoạt Động, 6 Loại Mã Và Giải Pháp 2026
Hệ thống sms banking xử lý khối lượng giao dịch rất lớn mỗi ngày. Quy trình gửi tin diễn ra tự động qua các bước bảo mật chặt chẽ.
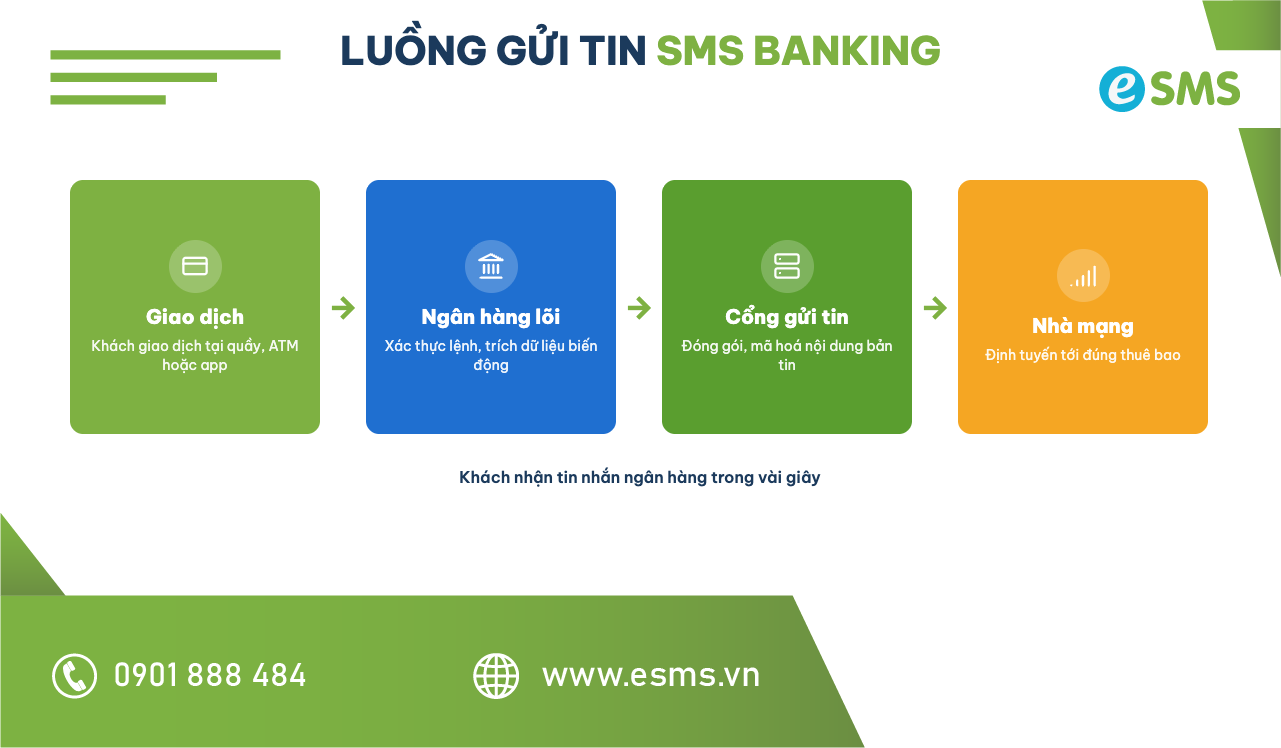
Khách hàng thực hiện giao dịch tại quầy hoặc máy ATM. Ngân hàng lõi xác thực lệnh và trích xuất dữ liệu biến động. Dữ liệu gồm số điện thoại, nội dung và số dư mới. Bản tin được mã hóa an toàn trước khi chuyển đi.
Cổng gửi tin chuyển dữ liệu sang nhà mạng viễn thông. Nhà mạng định tuyến bản tin vào thuê bao di động tương ứng. Khách hàng nhận được tin nhắn ngân hàng trong vài giây.
| Bước | Hoạt động | Kết quả |
|---|---|---|
| Bước 1: Tiếp nhận giao dịch | Ngân hàng lõi ghi nhận lệnh tài chính từ khách hàng | Dữ liệu biến động được tạo an toàn |
| Bước 2: Xử lý và mã hóa | Hệ thống gửi tin đóng gói nội dung và chuyển viễn thông | Bản tin sẵn sàng truyền đi |
| Bước 3: Phân phối viễn thông | Nhà mạng chuyển tin nhắn đến số điện thoại người nhận | Khách hàng nhận thông báo tức thì |
Dịch vụ sms banking từng là phương thức nhận tin duy nhất. Hiện nay, các nhà băng khuyến khích người dùng chuyển sang nền tảng số. Sự thay đổi này đến từ bài toán chi phí và yếu tố an toàn.
Chi phí gửi tin nhắn qua nhà mạng tạo áp lực ngân sách lớn. Ngược lại, thông báo trong app gần như không tốn phí gửi. Do SMS tốn phí nên nhiều ngân hàng thu phí SMS banking theo tháng. Mức phí được thu tùy ngân hàng để bù chi phí viễn thông.
Tin nhắn truyền thống có nguy cơ bị kẻ xấu làm giả thương hiệu. Kẻ gian thường chèn link lạ nhằm chiếm đoạt tài khoản khách hàng. Trong khi đó, thông báo qua ứng dụng diễn ra khép kín. Việc áp dụng xác thực sinh trắc học theo Quyết định 2345/QĐ-NHNN giúp bảo vệ khách hàng.
>>> Xem thêm: Smart OTP Là Gì? Khác Gì OTP SMS, Cách Hoạt Động & Dùng An Toàn 2026
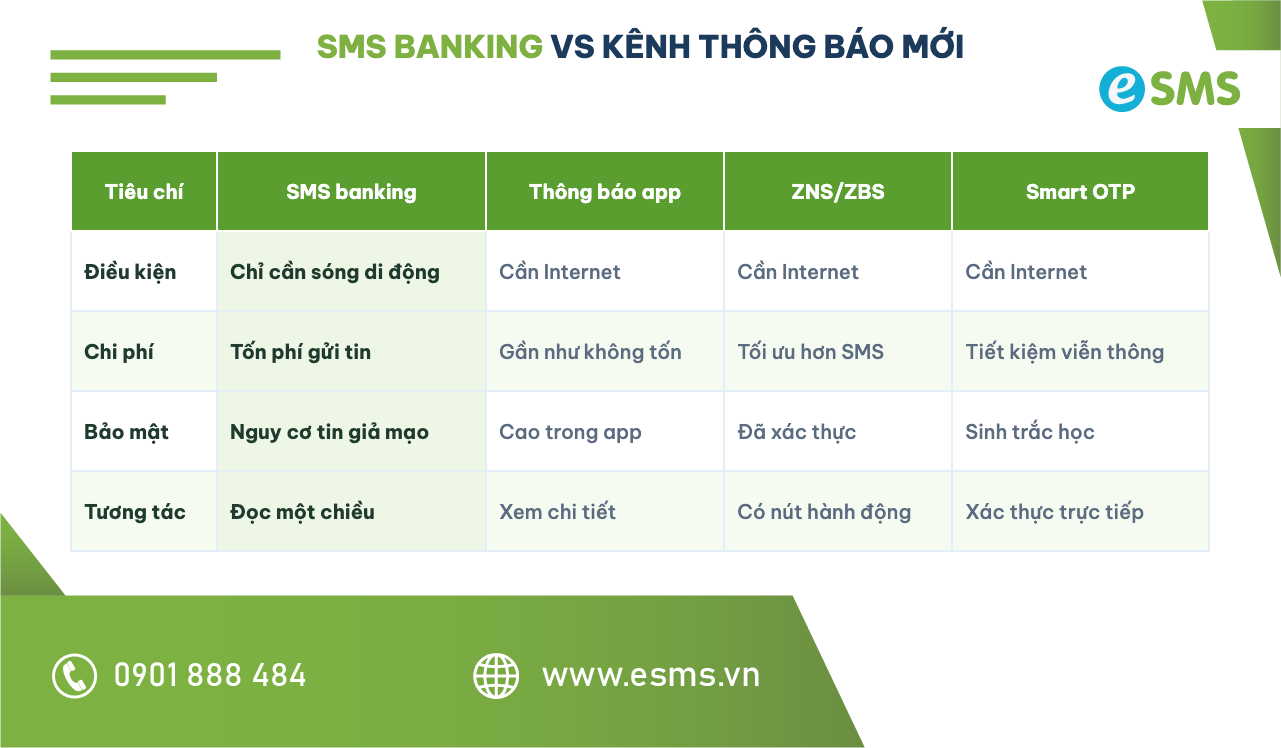
Khách hàng hiện nay có nhiều kênh nhận thông báo số dư và OTP. Mỗi phương thức có ưu thế và hạn chế kỹ thuật riêng. Đơn vị tài chính cần so sánh để chọn kênh phù hợp.
| Tiêu chí | SMS banking | Thông báo app | ZNS/ZBS | Smart OTP |
|---|---|---|---|---|
| Điều kiện nhận tin | Chỉ cần sóng di động | Cần có mạng Internet | Cần có mạng Internet | Cần Internet để xác thực |
| Tốc độ truyền tải | Nhanh qua sóng mạng | Rất nhanh qua ứng dụng | Rất nhanh qua Zalo | Tạo mã ngay trên ứng dụng |
| Chi phí cho đơn vị | Tốn phí duy trì gửi tin | Gần như không tốn phí | Tối ưu hơn SMS | Tiết kiệm chi phí viễn thông |
| Mức độ bảo mật | Nguy cơ tin giả mạo | Bảo mật cao trong app | Đã xác thực tích vàng | Bảo mật sinh trắc học cao |
| Khả năng tương tác | Đọc nội dung một chiều | Mở xem chi tiết giao dịch | Có nút bấm hành động | Xác thực lệnh trực tiếp |
Tin nhắn viễn thông có ưu điểm hoạt động độc lập không cần mạng. Người dùng chỉ cần có sóng di động là nhận tin biến động số dư. Ứng dụng ngân hàng và ZNS bắt buộc thiết bị phải có Internet.
Thông báo ứng dụng giúp tổ chức tài chính tiết kiệm chi phí gửi tin. Kênh ZNS mang lại hình ảnh chuyên nghiệp và nút bấm tiện lợi. Dù vậy, sms banking vẫn là kênh dự phòng không thể thiếu.
Năm 2026, truyền thông tài chính chú trọng sự linh hoạt. Các ngân hàng không còn phụ thuộc vào một kênh gửi tin đơn lẻ. Mô hình điều phối đa kênh thông minh trở thành chuẩn mực mới.
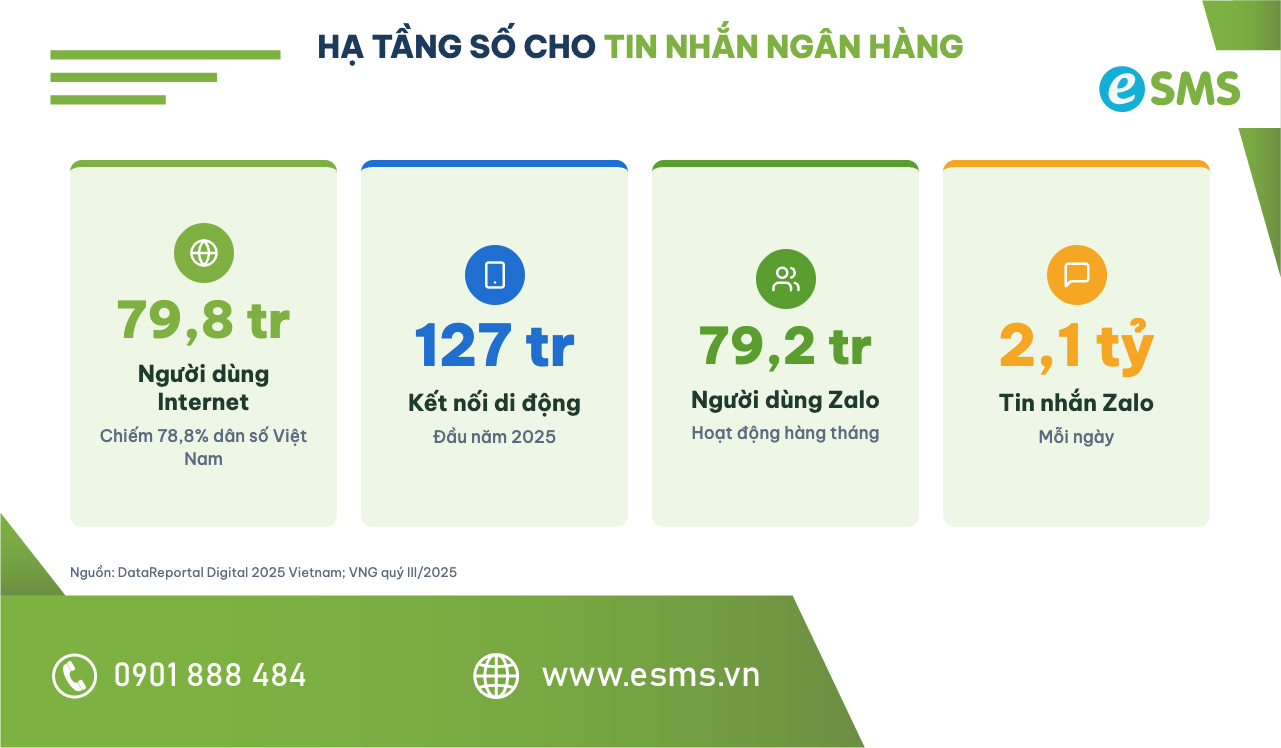
Việt Nam có 79,8 triệu người dùng Internet, chiếm 78,8% dân số. Đầu năm 2025 có 127 triệu kết nối di động (Nguồn: DataReportal Digital 2025 Vietnam). Nền tảng này tạo điều kiện tốt cho ứng dụng ngân hàng phát triển.
Zalo có 79,2 triệu người dùng hoạt động hàng tháng. Lượng tin nhắn đạt 2,1 tỷ tin mỗi ngày (Nguồn: VNG, quý III/2025). Đây là cơ sở để các tổ chức mở rộng kênh nhắn tin OTT.
Quy trình gửi tin năm 2026 ưu tiên kênh chi phí thấp trước. Tin nhắn được đẩy qua app ngân hàng nếu khách hàng có cài đặt. Nếu khách hàng không mở app, hệ thống sẽ gửi ZNS hoặc ZBS.
Khi kênh OTT không thành công, hệ thống gửi SMS viễn thông dự phòng. Đối với tình huống khẩn cấp, giải pháp Voice OTP sẽ được kích hoạt.
>>> Xem thêm: ZNS Yêu Cầu Thanh Toán - Cách Hoạt Động Và Lưu Ý Khi Triển Khai
Ngành tài chính yêu cầu tiêu chuẩn bảo mật khắt khe cho mọi tin nhắn. Đơn vị gửi tin phải tuân thủ nghiêm ngặt các quy định pháp luật.
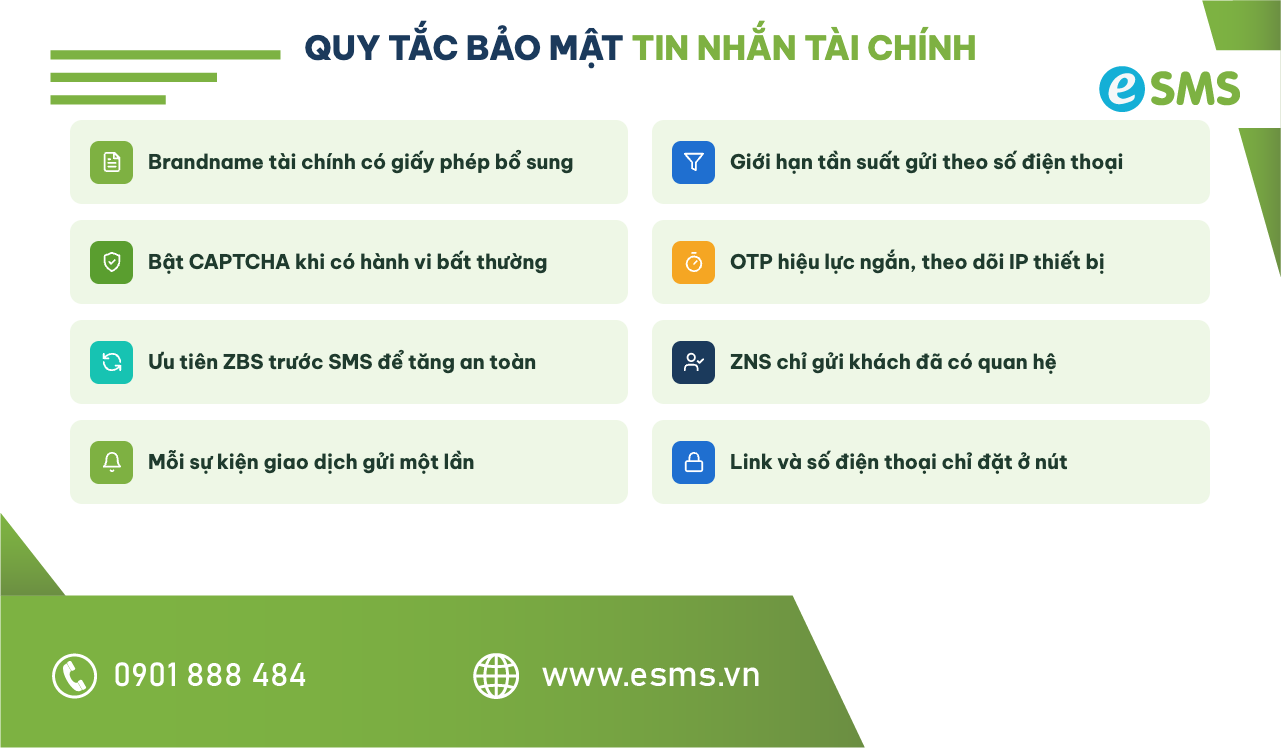
Nhà mạng kiểm duyệt chặt chẽ việc đăng ký tên thương hiệu tài chính. Brandname CSKH nhóm Tài chính, Chứng khoán, Bảo hiểm cần giấy phép bổ sung. Hồ sơ phải có giấy phép do Ngân hàng Nhà nước hoặc Bộ/Sở Tài chính cấp (Theo Help Center eSMS). Quy định này giúp triệt tiêu nguy cơ mạo danh tổ chức tín dụng.
Hệ thống chống spam OTP cho SMS và ZBS cần nhiều lớp bảo vệ. Đơn vị cần giới hạn tần suất gửi tin theo số điện thoại. Doanh nghiệp kích hoạt CAPTCHA khi phát hiện hành vi bất thường. Mã OTP phải có hiệu lực ngắn và theo dõi IP thiết bị.
Quy trình ưu tiên ZBS trước SMS để tăng cường an toàn (Theo Help Center eSMS). Nền tảng tự cảnh báo và chặn theo hạn mức mặc định 50 tin/SĐT/ngày (Theo Help Center eSMS).
Đối với kênh ZNS, doanh nghiệp chỉ gửi tin cho khách hàng đã có quan hệ. Khách hàng phải đồng ý cung cấp số điện thoại trước đó. Nội dung gửi chỉ phục vụ giao dịch và không chứa quảng cáo. Khung giờ gửi tin từ 6h đến 22h, riêng mã OTP được gửi 24/24.
Mỗi sự kiện giao dịch chỉ được gửi thông báo một lần duy nhất. Số điện thoại và đường link chỉ được đặt tại nút hành động (Theo Help Center eSMS).
>>> Xem thêm: Đăng ký SMS Brandname Ở Đâu Để Ứng Dụng SMS Banking Hiệu Quả?
eSMS cung cấp hạ tầng kết nối tin nhắn chuyên nghiệp cho ngành tài chính. Nền tảng hỗ trợ đầy đủ các kênh từ viễn thông đến OTT. Doanh nghiệp có thể quản lý tập trung và tự động hóa toàn diện.
Hệ thống cung cấp kết nối bảo mật qua ApiKey và SecretKey (Theo Help Center eSMS). Tính năng SendMultipleMessage_V4 chuyên phục vụ gửi tin CSKH và OTP tốc độ cao. Doanh nghiệp có thể dùng Sandbox test trước khi vận hành thực tế.
Hệ thống hỗ trợ Callback trạng thái về webhook tự động. Nền tảng tự thử lại 5 lần nếu gặp lỗi timeout đường truyền (Theo Help Center eSMS).
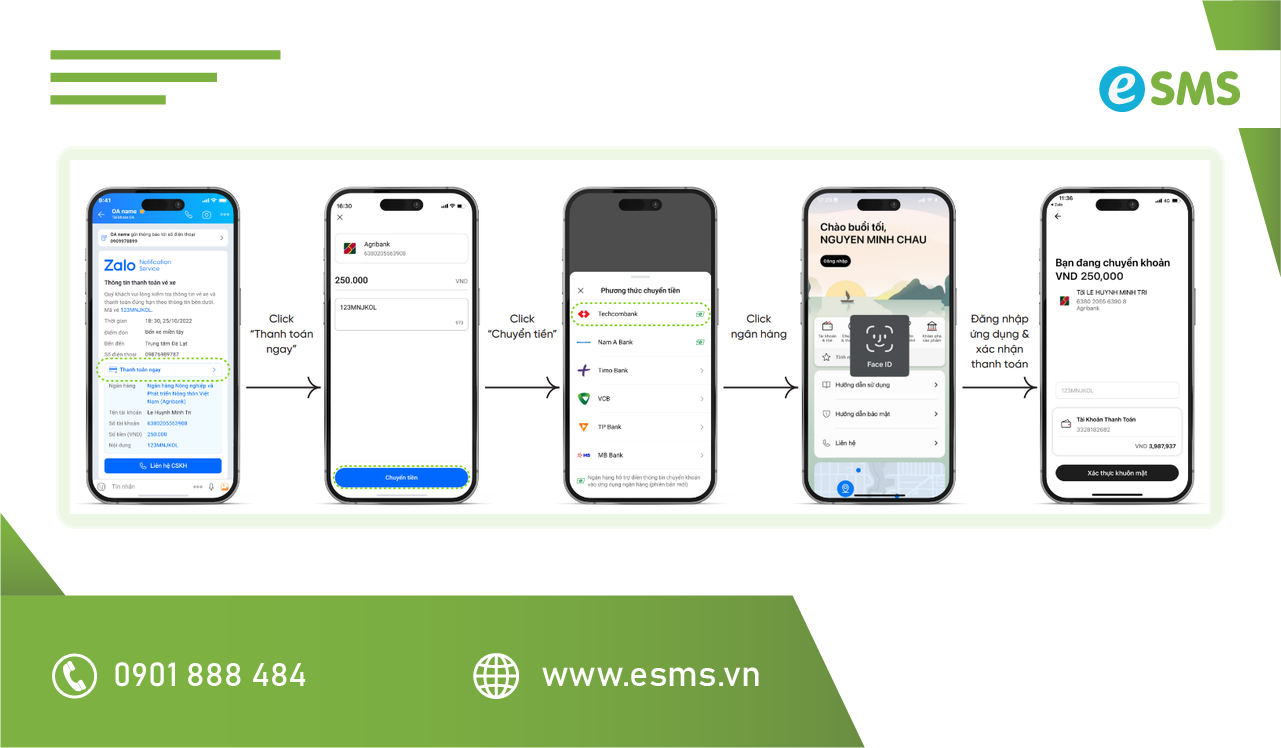
Hệ thống hỗ trợ cơ chế chuyển tiếp đa kênh thông minh. Tính năng MultiChannelMessage tự động gửi SMS khi Zalo thất bại (Theo Help Center eSMS). Dịch vụ ZNS Yêu cầu thanh toán tích hợp nút Thanh toán ngay tiện lợi.
Hệ thống tự đồng bộ tài khoản, số tiền và ghi chú sang app ngân hàng. Nền tảng thêm QR thanh toán từ 17/08/2026 giúp thao tác nhanh hơn. Tài khoản nhận tiền phải thuộc doanh nghiệp sở hữu tài khoản OA (Theo Help Center eSMS).
Kênh Zalo ưu tiên gửi OTP xuống thiết bị người nhận trong 15 giây. Hệ thống cung cấp thêm kênh Voice OTP qua Voice API tự động (Theo Help Center eSMS và developers.esms.vn).
Về chi phí triển khai, eSMS không áp dụng đơn giá cố định chung. Các tổ chức tài chính nên liên hệ trực tiếp eSMS để nhận báo giá chi tiết.
Dịch vụ sms banking không yêu cầu điện thoại kết nối mạng Internet. Người dùng chỉ cần có sóng di động là nhận tin bình thường.
Ngân hàng phải trả chi phí viễn thông cho nhà mạng trên từng tin nhắn. Việc thu phí hàng tháng giúp bù đắp chi phí gửi tin thực tế.
Thông báo trên ứng dụng dùng mạng Internet và không tốn phí gửi của ngân hàng. Trong khi đó, sms banking hoạt động độc lập qua sóng viễn thông nhưng tốn phí.
Khách hàng tuyệt đối không bấm vào các đường link lạ trong tin nhắn. Hãy gọi ngay tổng đài chính thức của ngân hàng để khóa tài khoản khẩn cấp.
Doanh nghiệp cần cung cấp giấy đăng ký kinh doanh và giấy ủy quyền thương hiệu. Hồ sơ bắt buộc thêm giấy phép do Ngân hàng Nhà nước hoặc Bộ/Sở Tài chính cấp.
Hệ thống ưu tiên gửi tin qua Zalo trước để tiết kiệm chi phí tối đa. Nếu tin Zalo thất bại do mất mạng, hệ thống tự động gửi SMS dự phòng.
Dịch vụ sms banking vẫn là kênh thông báo quan trọng và an toàn của ngành ngân hàng. Việc kết hợp sms banking với ứng dụng số và ZNS giúp tối ưu chi phí vận hành. Doanh nghiệp cần chọn hạ tầng tin nhắn uy tín để nâng cao trải nghiệm khách hàng.
Liên hệ eSMS để được tư vấn và cấp tài khoản dùng thử: Liên hệ eSMS.
Nguồn tham khảo: DataReportal Digital 2025 Vietnam, VNG (quý III/2025).
Để biết thêm thông tin về dịch vụ, liên hệ ngay với chúng tôi:
CÔNG TY CỔ PHẦN GIẢI PHÁP DOANH NGHIỆP VIHAT